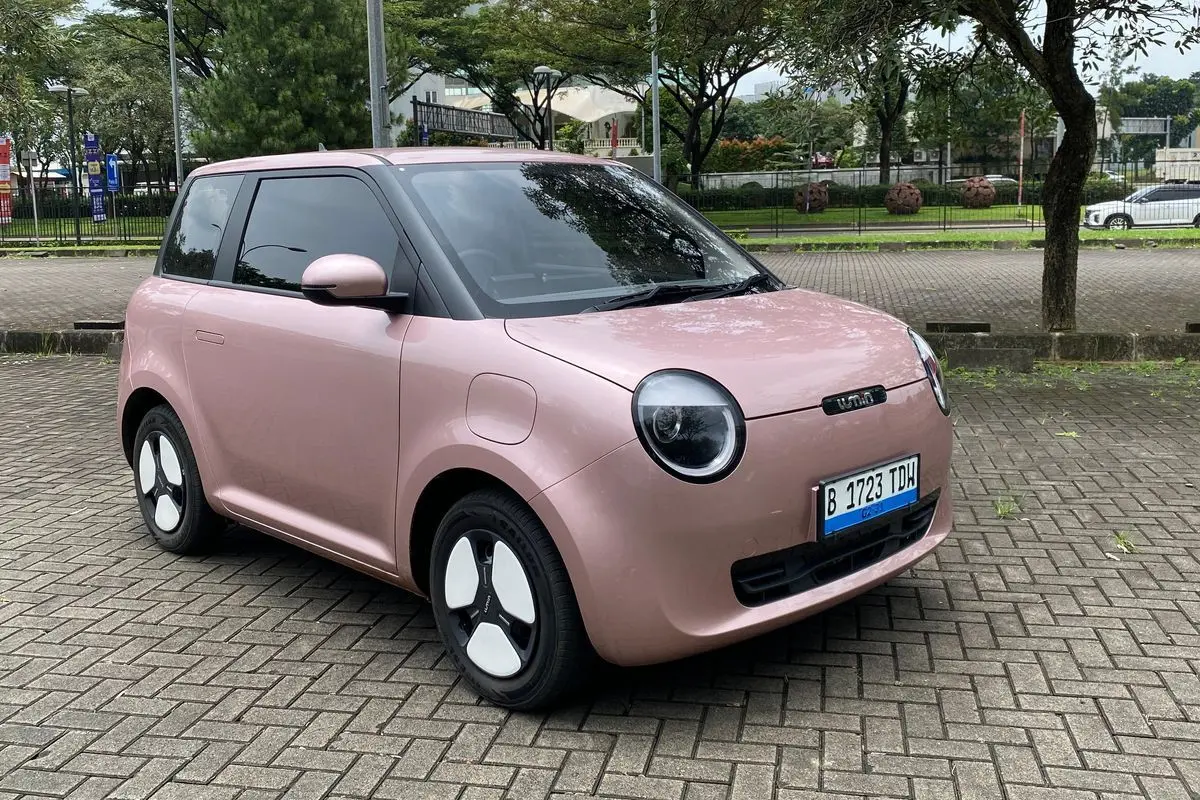
KITAINDONESIASATU.COM – Popularitas mobil listrik atau electric vehicle (EV) di Indonesia terus mengalami perkembangan. Namun, di balik semakin banyaknya kendaraan listrik di jalan raya, biaya premi asuransinya masih cenderung lebih tinggi dibandingkan mobil berbahan bakar bensin atau diesel.
Perbedaan tersebut berkaitan dengan tingkat risiko serta biaya penanganan kendaraan listrik. Perusahaan asuransi juga tidak dapat menentukan tarif premi secara sembarangan karena terdapat ketentuan regulator yang mengatur batas tarif asuransi kendaraan bermotor.
Selain mempertimbangkan karakteristik kendaraan, perusahaan asuransi melakukan penghitungan risiko berdasarkan kondisi aktual di lapangan. Hal ini membuat besaran premi mobil listrik dapat berbeda antara satu merek dan model dengan kendaraan lainnya.
Suku Cadang dan Biaya Perbaikan Jadi Faktor Utama
Salah satu faktor yang memengaruhi mahalnya premi asuransi mobil listrik adalah biaya jasa perbaikan. Penanganan kendaraan listrik membutuhkan prosedur serta keahlian tertentu sehingga ongkos pengerjaannya dapat lebih tinggi dibandingkan mobil dengan mesin pembakaran internal atau internal combustion engine (ICE).
Faktor berikutnya adalah harga suku cadang. Komponen kendaraan listrik, terutama bagian yang berkaitan dengan sistem kelistrikan dan baterai, dapat memiliki harga lebih tinggi. Kondisi tersebut kemudian turut diperhitungkan dalam penentuan risiko dan premi asuransi.
Sejumlah laporan menyebut biaya asuransi mobil listrik dapat berada sekitar 10 hingga 25 persen lebih tinggi dibandingkan kendaraan bensin atau diesel, meskipun besarannya bergantung pada merek dan model kendaraan.
Asuransi Astra juga melakukan kajian internal untuk mengetahui tingkat risiko masing-masing kendaraan listrik. Hasil kajian tersebut menunjukkan bahwa risiko tidak selalu sama pada setiap merek sehingga tarif premi tidak dapat disamaratakan.
Ketentuan tarif asuransi kendaraan bermotor saat ini masih mengacu pada SEOJK Nomor 6/SEOJK.05/2017 tentang Penetapan Tarif Premi atau Kontribusi pada Lini Usaha Asuransi Harta Benda dan Asuransi Kendaraan Bermotor.
OJK juga mempertimbangkan penyempurnaan aturan tersebut dengan memperhatikan karakteristik risiko kendaraan listrik. Beberapa aspek yang menjadi perhatian mencakup baterai, tegangan tinggi, tingkat kebisingan kendaraan yang rendah, hingga potensi kegagalan sistem.
Dengan perkembangan teknologi EV yang semakin pesat, struktur risiko dan biaya perbaikannya menjadi faktor penting dalam menentukan besaran premi asuransi kendaraan listrik di Indonesia.(*)